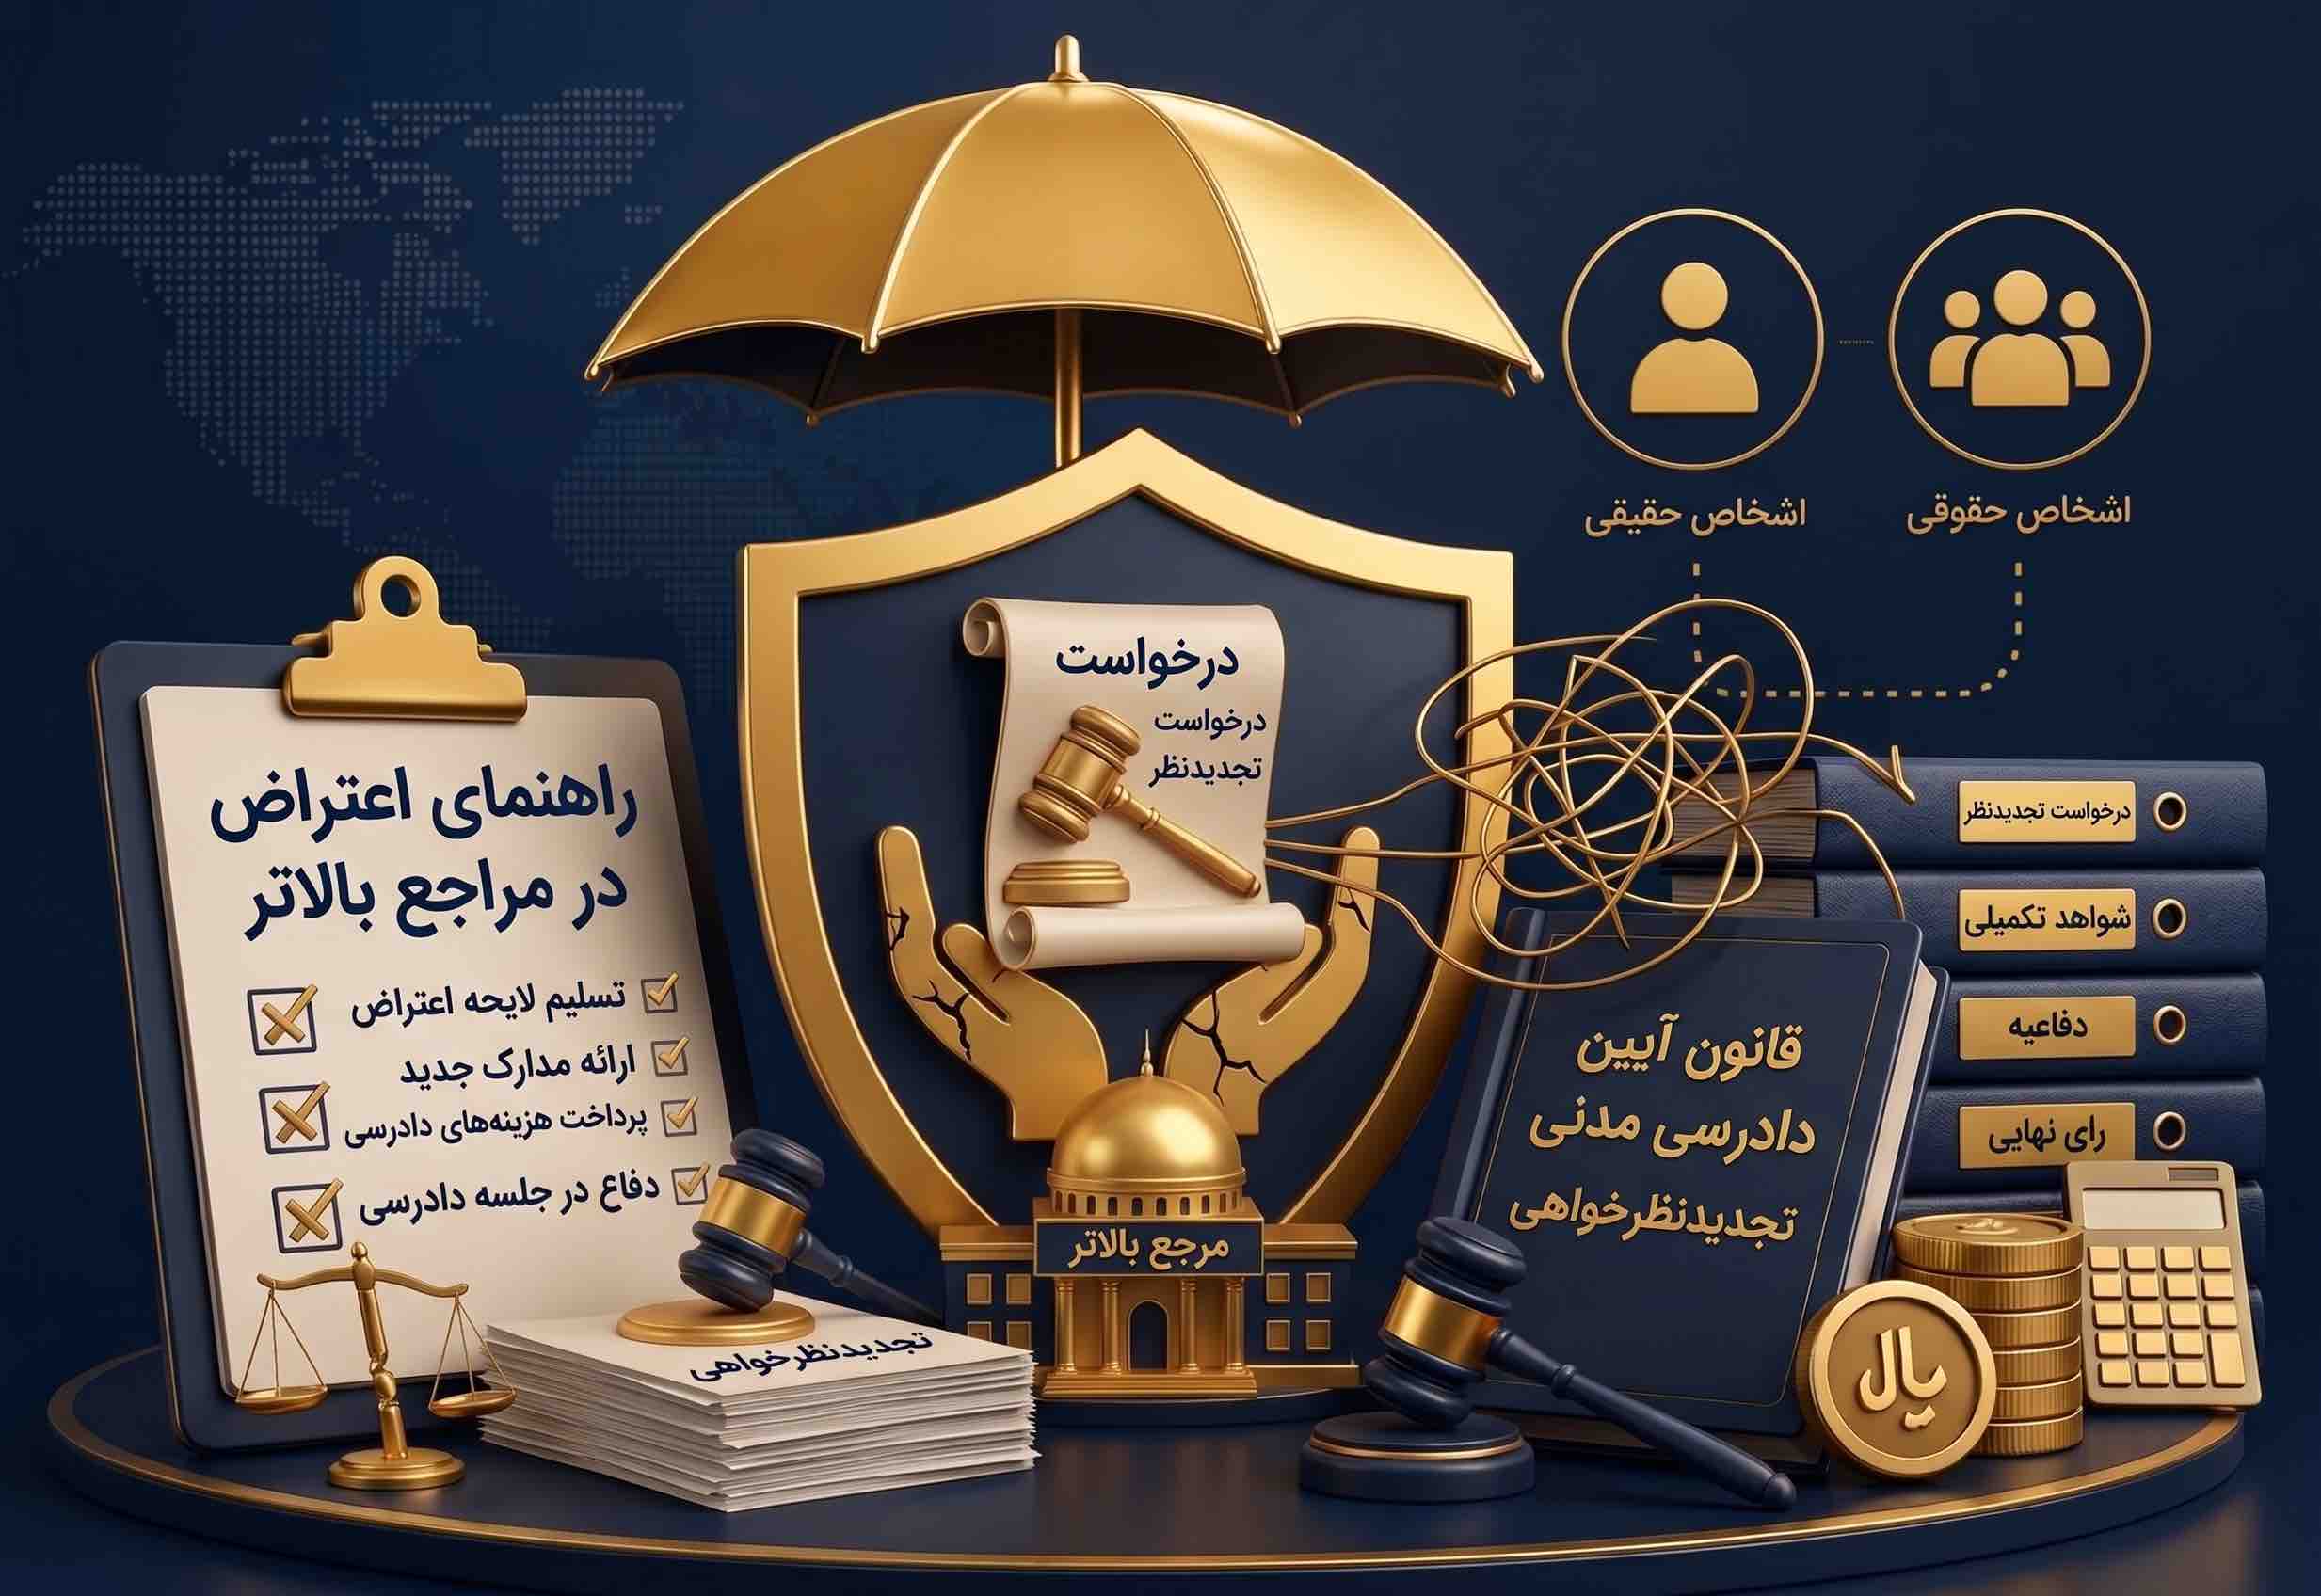
راهنمای اعتراض در مراجع بالاتر
بسیاری از مدیران کسبوکارها، حسابداران و مودیان مالیاتی بر این باورند که با صدور و ابلاغ «برگ قطعی مالیات»، تمام درها بسته شده و پرداخت مبالغ نجومی و تعیینشده، تنها گزینه روی میز است. این باور اشتباه و تسلیم شدن زودهنگام، میتواند ضربات جبرانناپذیری به نقدینگی و سرمایه در گردش یک مجموعه وارد کند و حتی آن را تا مرز ورشکستگی پیش ببرد.
دریافت برگ قطعی مالیات، مسدود شدن حسابهای بانکی یا ممنوعالخروجی، به هیچوجه به معنای بنبست حقوقی نیست؛ بلکه آغاز مسیری جدید، تخصصیتر و حیاتیتر برای احقاق حقوق شماست. در این مقاله از تیم حقوقی و مالیاتی سرای داوری ماهر، بررسی میکنیم که چرا صدور برگ قطعی پایان مسیر نیست و چگونه میتوانید با استفاده از ظرفیتهای قانونی ویژه و حضور مشاوران خبره، پرونده مالیاتی خود را مجدداً به جریان بیندازید و آرای ناعادلانه را بشکنید.
افسانه «غیرقابل تغییر بودن» مالیات قطعی
برای درک بهتر این موضوع، یک تشابه ملموس را در نظر بگیرید: صدور برگ قطعی مالیات با مبالغ سنگین، دقیقاً شبیه به دریافت یک حکم اولیه اما سنگین و ناامیدکننده پزشکی است. زمانی که یک پزشک یا کمیسیون اولیه، تشخیص نهایی خود را اعلام میکند و راه درمانی پیشنهاد نمیدهد، آیا شما از پیگیری دست میکشید و تسلیم میشوید؟ قطعاً خیر. شما پرونده و آزمایشهای خود را به یک «شورای عالی پزشکی» یا متخصصان ارشدتر ارجاع میدهید تا رای قبلی را نقض یا اصلاح کنند.
در ساختار حقوقی و مالیاتی کشور نیز دقیقاً همین رویه حاکم است. حتی اگر مهلتهای قانونی اعتراض در هیئتهای بدوی و تجدیدنظر (مهلتهای ۲۰ یا ۳۰ روزه) به پایان رسیده باشد و مالیات شما اصطلاحاً «قطعی» شده باشد، قانونگذار راههای فوقالعادهای را برای جلوگیری از تضییع حقوق مودیان پیشبینی کرده است. دادخواهی مالیاتی پس از قطعیت ابزاری است که دقیقاً برای همین روزهای بحرانی طراحی شده است.
ارجاع پرونده به مراجع بالاتر؛ مسیر نجات کسبوکارها
اعتراض پس از قطعیت مالیات، دیگر یک فرآیند حسابداری ساده نیست؛ بلکه یک فرآیند کاملاً حقوقی است که نیازمند تسلط بینظیر بر قوانین، آییننامهها، بخشنامههای دیوان و رویههای قضایی است.
در این مرحله، دیگر نامهنگاریهای ساده، فرمهای آماده یا چانهزنی شفاهی با ممیز مالیاتی و رئیس گروه پاسخگو نیست. پرونده باید با یک لایحه حقوقی-مالیاتی بسیار مستحکم که بر پایه استدلالهای دقیق قانونی بنا شده است، به مراجع عالی و فراسازمانی ارجاع داده شود. مهمترین این مراجع عبارتند از:
۱. هیئت ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
این هیئت که مستقیماً زیر نظر وزیر امور اقتصادی و دارایی تشکیل میشود، یکی از قدرتمندترین مراجع برای دادخواهی مالیاتی است. هیئت ماده ۲۵۱ مکرر صلاحیت این را دارد که قطعیترین پروندههای مالیاتی را در صورت وجود اسناد مثبته، ادله کافی و اثبات ناعادلانه بودن مالیات (مالیات منغیرحق)، مجدداً بررسی و نقض کند. ثبت شکایت در این مرجع نیازمند اثبات این موضوع است که مالیات تعیینشده بر اساس اسناد غیرواقعی، اشتباهات فاحش محاسباتی یا تفسیر غلط از قانون بوده است.
۲. دیوان عدالت اداری
دیوان عدالت اداری عالیترین مرجع قضایی برای رسیدگی به شکایات مردم از دستگاههای دولتی (از جمله سازمان امور مالیاتی) است. اگر هیئتهای حل اختلاف مالیاتی در صدور رای، قوانین را نقض کرده باشند یا تشریفات قانونی دادرسی را رعایت نکرده باشند، وکلای سرای داوری ماهر میتوانند با طرح دعوی در دیوان عدالت اداری، رای قطعی مالیاتی را ابطال کرده و دستور توقف عملیات اجرایی (باز شدن حسابهای بانکی) را دریافت کنند.
یک مثال واقعی: چگونه مالیات قطعی یک شرکت شکسته شد؟
فرض کنید یک شرکت بازرگانی معتبر، به دلیل جابهجایی دفتر مرکزی و تغییر آدرس، برگ تشخیص مالیاتی را به صورت فیزیکی دریافت نمیکند. به دلیل عدم اطلاع، مهلت ۳۰ روزه اعتراض از دست میرود و سیستم مالیاتی به صورت خودکار، مالیات را قطعی کرده و از طریق واحد اجراییات، حسابهای بانکی شرکت را مسدود میکند.
مدیریت شرکت با تصور اینکه هیچ راه اعتراضی وجود ندارد و حسابها قفل شدهاند، تصمیم به فروش زیرقیمت داراییها برای پرداخت مالیات نجومی میگیرد. اما با ورود یک تیم متخصص از سرای داوری ماهر، پرونده بررسی میشود. کارشناسان ما به دلیل «عدم رعایت تشریفات قانونی ابلاغ» (ابلاغ قانونی به جای ابلاغ واقعی در شرایط خاص)، پرونده را به مراجع بالاتر ارجاع میدهند.
نتیجه؟ ابتدا با اخذ دستور موقت، عملیات اجرایی متوقف و حسابها باز میشوند. سپس رای قطعی شکسته شده و پرونده مجدداً به هیئت همعرض ارجاع داده میشود. در بررسی مجدد با ارائه اسناد هزینهای، مالیات شرکت به یکسوم مبلغ اولیه کاهش مییابد.
خدمات دادخواهی مالیاتی در سرای داوری ماهر
کاهش ریسکهای مالیاتی و خروج از بحرانهای ناشی از اوراق قطعی، نیازمند تلفیقی از دانش حسابرسی تخصصی و وکالت حرفهای است. موسسه سرای داوری ماهر با ارائه خدمات تخصصی در زمینه [دادخواهی مالیاتی پس از قطعیت]، در کنار شماست تا از سرمایه شرکت محافظت کند. خدمات ما در این بخش شامل موارد زیر است:
- بررسی و ممیزی اوراق قطعی: تحلیل دقیق پرونده برای یافتن روزنههای حقوقی و خطاهای تشریفاتی سازمان مالیاتی.
- توقف عملیات اجرایی: اقدام فوری برای جلوگیری از توقیف اموال، رفع مسدودی حسابهای بانکی و رفع ممنوعالخروجی مدیران.
- تنظیم لوایح فوقتخصصی: نگارش لایحه دفاعیه مکتوب و مستدل برای ارائه به هیئت ۲۵۱ مکرر، شورای عالی مالیاتی و دیوان عدالت اداری.
- حضور و پیگیری توسط وکلای پایه یک: دفاع تمامقد از حقوق مودی در عالیترین مراجع قضایی و شبهقضایی.
⚠️ زمان در پروندههای قطعی بزرگترین دشمن شماست!
اگر برگ قطعی مالیات دریافت کردهاید یا حسابهای شرکت مسدود شده است، هر روز تاخیر میتواند خسارات جبرانناپذیری به همراه داشته باشد. پیش از هرگونه اقدام شتابزده یا پرداخت غیرضروری، پرونده خود را به متخصصان ما بسپارید.
📞 جهت دریافت مشاوره فوری و بررسی پرونده قطعی مالیاتی خود، همین حالا با کارشناسان [سرای داوری ماهر] تماس بگیرید.
سوالات متداول (FAQ)
آیا پس از صدور برگ قطعی و مسدود شدن حسابها، امکان اعتراض وجود دارد؟ بله. از طریق مراجع فوقالعاده مانند هیئت ماده ۲۵۱ مکرر (به شرط اثبات ناعادلانه بودن مالیات) و دیوان عدالت اداری (در صورت نقض قوانین در صدور رای)، میتوان به آرای قطعی اعتراض کرد و دستور توقف عملیات اجرایی گرفت.
اعتراض به مالیات قطعی در دیوان عدالت اداری چقدر زمان میبرد؟ زمان رسیدگی بستگی به حجم پروندههای دیوان دارد، اما تیم حقوقی میتواند با ثبت درخواست «دستور موقت»، در کوتاهترین زمان ممکن جلوی مسدودی حسابها و توقیف اموال را تا زمان رسیدگی نهایی بگیرد.
آیا خودم میتوانم در هیئت ۲۵۱ مکرر شکایت ثبت کنم؟ ثبت شکایت از نظر سیستمی امکانپذیر است، اما شانس موفقیت پروندههای فاقد لایحه حقوقی مستحکم و استناد به مواد قانونی، تقریباً صفر است. این مرحله نیازمند حضور وکیل و مشاور ارشد مالیاتی است.
درخواست مشاوره رایگان
تماس با کارشناسان
پست های مرتبط
شهریور 14, 1405
شهریور 14, 1405
شهریور 14, 1405
تیر 15, 1405